Domain online-berufsunfaehigkeitsversicherungen.de kaufen?
Wir ziehen mit dem Projekt
online-berufsunfaehigkeitsversicherungen.de um.
Sind Sie am Kauf der Domain
online-berufsunfaehigkeitsversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-berufsunfaehigkeitsversicherungen.de kaufen?
Was ist der Zusammenhang zwischen der Dichte eines Objekts und seiner Auftriebskraft in Bezug auf die Buoyancy?
Die Auftriebskraft eines Objekts in einer Flüssigkeit hängt von der Dichte des Objekts und der Dichte der Flüssigkeit ab. Wenn die Dichte des Objekts größer ist als die Dichte der Flüssigkeit, sinkt das Objekt. Ist die Dichte des Objekts kleiner als die Dichte der Flüssigkeit, schwimmt das Objekt. **
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **


Ähnliche Suchbegriffe für Buoyancy
Top-Angebote
Produkte zum Begriff Buoyancy:
-
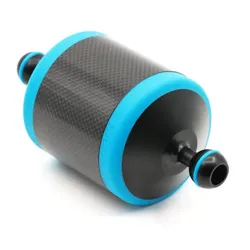
Nauticam 90 x 170mm Carbon Auftriebskörper - (Buoyancy 450g) #NAUTICAM AUFTRIEBSKÖRPER 90X170MM Der Arm bietet einen Auftrieb ( buoyancy ) von 450gramm. Die Nauticam Carbon Fiber Float Arms-Serie wird aus einem hochwertigen Carbonfaserrohr mit geformten Kunststoffendkappen und Aluminiumkugeln hergestellt. Jeder Arm verfügt über einen Aluminiumrücken, der die gesamte Baugruppe zusammenhält und den Arm stärker macht als einen Arm, der nur aus massivem Aluminium gefertigt ist. Dieses robuste Design ist der Grund, warum Nauticam die Wasserdichtigkeit dieser Arme lebenslang garantieren können! Warum soll ich die teuren Auftriebsarme von Nauticam nehmen? Der Einsatz von Auftriebskörpern bei Unterwasserfoto- und Videografen ist unerlässlich, um das Negativ Gewicht unter Wasser zu verringern bzw. im Idealfall zu neutralisieren. Dazu werden Auftriebskörper aus einer speziellen Schaumart benutzt. In der Regel sind es die Stix Auftriebskörper, die komprimieren weniger als herkömmlicher Schaum. Während dies eine nützliche Option sein kann, hat Schaum auch seine Nachteile. Typische inkompressible" Schaumblöcke können sich nach 30m merklich zusammendrücken und würden nach ca. 60m Ihre Wirksamkeit vollständig verlieren und beginnen sich dauerhaft zu verformen. Nauticam Carbonfaserarme werden selbst bei 100 Metern nicht messbar komprimiert und sehen stromlinienförmiger aus als klobige Schaumstoffblöcke. Kohlefaser sieht nicht nur cool aus. Es ist fünfmal so stark wie Stahl und wiegt etwa zwei Drittel weniger. Ein geringeres Gewicht bedeutet mehr Auftrieb bei gleichem Volumen. TECHNISCHE DETAILS: * Länge: 170mm * Durchmesser: 90mm * Auftrieb: 450g AUFTRIEBSKÖRPER AUF EINEN BLICK * #72221 - 50x200mm Carbon Fibre Aluminum Float Arm (Buoyancy 160g) * #72222 - 50x250mm Carbon Fibre Aluminum Float Arm (Buoyancy 240g) * #72216 - Ø70x200mm Carbon Fibre Aluminum Float Arm (Buoyancy 370g) * #72217 - Ø70x250mm Carbon Fibre Aluminum Float Arm (Buoyancy 520g) * #72218 - Ø70x300mm Carbon Fibre Aluminum Float Arm (Buoyancy 670g) * #72219 - Ø90x170mm Carbon Fibre Aluminum Float Arm (Buoyancy 450g) * #72220 - Ø90x220mm Carbon Fibre Aluminum Float Arm (Buoyancy 720g)"206,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann ich online eine geeignete Versicherung für mich abschließen? Welche Vorteile bietet die Online-Versicherung im Vergleich zur herkömmlichen Absicherung?
Um online eine geeignete Versicherung abzuschließen, kannst du verschiedene Vergleichsportale nutzen, um Tarife und Leistungen zu vergleichen. Die Vorteile einer Online-Versicherung sind meist niedrigere Kosten, schnellere Abwicklung und die Möglichkeit, jederzeit und von überall aus auf die Versicherungsunterlagen zuzugreifen. Außerdem entfällt oft lästiger Papierkram und lange Wartezeiten. **
-
Wie kann man sich vor Einkommensverlust durch Arbeitslosigkeit oder Krankheit absichern?
Man kann sich durch den Abschluss einer Berufsunfähigkeitsversicherung gegen Einkommensverlust durch Krankheit absichern. Eine Arbeitslosenversicherung bietet Schutz vor Einkommensverlust durch Arbeitslosigkeit. Zudem kann man durch den Aufbau eines finanziellen Polsters vorsorgen, um im Notfall abgesichert zu sein. **
-
Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **
-
Welche Versicherung zahlt bei Krankheit?
Die Krankenversicherung zahlt bei Krankheit. Sie übernimmt die Kosten für Arztbesuche, Medikamente, Krankenhausaufenthalte und weitere medizinische Leistungen. Es gibt verschiedene Arten von Krankenversicherungen, darunter die gesetzliche Krankenversicherung (GKV) und die private Krankenversicherung (PKV). Die GKV ist für die meisten Menschen in Deutschland verpflichtend, während die PKV eine freiwillige Absicherung darstellt. Welche Versicherung im Einzelfall zahlt, hängt also davon ab, ob man gesetzlich oder privat versichert ist. **
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **
Wie können Arbeitnehmer ihren Verdienstverlust während einer Krankheit oder Invalidität kompensieren?
Arbeitnehmer können ihren Verdienstverlust durch den Abschluss einer Krankentagegeldversicherung ausgleichen. Diese zahlt bei Krankheit oder Invalidität einen bestimmten Prozentsatz des Gehalts. Zudem können sie auch staatliche Leistungen wie Krankengeld oder Erwerbsminderungsrente in Anspruch nehmen. **
Top-Angebote
Produkte zum Begriff Buoyancy:
-
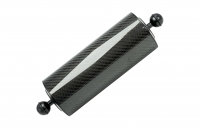
Divevolk Auftriebskörper - Buoyancy - Float Arm - 872gDivevolk Auftriebskörper - Buoyancy - Float Arm - 872g Der Auftriebskörper ist eine leichte und praktische Lösung um dein schweres Unterwassergehäuse neutral auszutarieren. Durch das austarieren des Foto-und Videogehäuse schwebt das Gehäuse im Wasser und kann dadurch sehr leicht manövriert werden.131,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
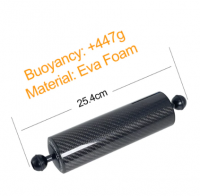
Divevolk Auftriebskörper - Buoyancy - Float Arm - 447gDivevolk Auftriebskörper - Buoyancy - Float Arm - 447g Der Auftriebskörper ist eine leichte und praktische Lösung um dein schweres Unterwassergehäuse neutral auszutarieren. Durch das austarieren des Foto-und Videogehäuse schwebt das Gehäuse im Wasser und kann dadurch sehr leicht manövriert werden.99,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Nauticam 90 x 170mm Carbon Auftriebskörper - (Buoyancy 450g) #NAUTICAM AUFTRIEBSKÖRPER 90X170MM Der Arm bietet einen Auftrieb ( buoyancy ) von 450gramm. Die Nauticam Carbon Fiber Float Arms-Serie wird aus einem hochwertigen Carbonfaserrohr mit geformten Kunststoffendkappen und Aluminiumkugeln hergestellt. Jeder Arm verfügt über einen Aluminiumrücken, der die gesamte Baugruppe zusammenhält und den Arm stärker macht als einen Arm, der nur aus massivem Aluminium gefertigt ist. Dieses robuste Design ist der Grund, warum Nauticam die Wasserdichtigkeit dieser Arme lebenslang garantieren können! Warum soll ich die teuren Auftriebsarme von Nauticam nehmen? Der Einsatz von Auftriebskörpern bei Unterwasserfoto- und Videografen ist unerlässlich, um das Negativ Gewicht unter Wasser zu verringern bzw. im Idealfall zu neutralisieren. Dazu werden Auftriebskörper aus einer speziellen Schaumart benutzt. In der Regel sind es die Stix Auftriebskörper, die komprimieren weniger als herkömmlicher Schaum. Während dies eine nützliche Option sein kann, hat Schaum auch seine Nachteile. Typische inkompressible" Schaumblöcke können sich nach 30m merklich zusammendrücken und würden nach ca. 60m Ihre Wirksamkeit vollständig verlieren und beginnen sich dauerhaft zu verformen. Nauticam Carbonfaserarme werden selbst bei 100 Metern nicht messbar komprimiert und sehen stromlinienförmiger aus als klobige Schaumstoffblöcke. Kohlefaser sieht nicht nur cool aus. Es ist fünfmal so stark wie Stahl und wiegt etwa zwei Drittel weniger. Ein geringeres Gewicht bedeutet mehr Auftrieb bei gleichem Volumen. TECHNISCHE DETAILS: * Länge: 170mm * Durchmesser: 90mm * Auftrieb: 450g AUFTRIEBSKÖRPER AUF EINEN BLICK * #72221 - 50x200mm Carbon Fibre Aluminum Float Arm (Buoyancy 160g) * #72222 - 50x250mm Carbon Fibre Aluminum Float Arm (Buoyancy 240g) * #72216 - Ø70x200mm Carbon Fibre Aluminum Float Arm (Buoyancy 370g) * #72217 - Ø70x250mm Carbon Fibre Aluminum Float Arm (Buoyancy 520g) * #72218 - Ø70x300mm Carbon Fibre Aluminum Float Arm (Buoyancy 670g) * #72219 - Ø90x170mm Carbon Fibre Aluminum Float Arm (Buoyancy 450g) * #72220 - Ø90x220mm Carbon Fibre Aluminum Float Arm (Buoyancy 720g)"206,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Zusammenhang zwischen der Dichte eines Objekts und seiner Auftriebskraft in Bezug auf die Buoyancy?
Die Auftriebskraft eines Objekts in einer Flüssigkeit hängt von der Dichte des Objekts und der Dichte der Flüssigkeit ab. Wenn die Dichte des Objekts größer ist als die Dichte der Flüssigkeit, sinkt das Objekt. Ist die Dichte des Objekts kleiner als die Dichte der Flüssigkeit, schwimmt das Objekt. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Wie kann ich online eine geeignete Versicherung für mich abschließen? Welche Vorteile bietet die Online-Versicherung im Vergleich zur herkömmlichen Absicherung?
Um online eine geeignete Versicherung abzuschließen, kannst du verschiedene Vergleichsportale nutzen, um Tarife und Leistungen zu vergleichen. Die Vorteile einer Online-Versicherung sind meist niedrigere Kosten, schnellere Abwicklung und die Möglichkeit, jederzeit und von überall aus auf die Versicherungsunterlagen zuzugreifen. Außerdem entfällt oft lästiger Papierkram und lange Wartezeiten. **
-
Wie kann man sich vor Einkommensverlust durch Arbeitslosigkeit oder Krankheit absichern?
Man kann sich durch den Abschluss einer Berufsunfähigkeitsversicherung gegen Einkommensverlust durch Krankheit absichern. Eine Arbeitslosenversicherung bietet Schutz vor Einkommensverlust durch Arbeitslosigkeit. Zudem kann man durch den Aufbau eines finanziellen Polsters vorsorgen, um im Notfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Buoyancy
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Divevolk Auftriebskörper - Buoyancy - Float Arm - 872gDivevolk Auftriebskörper - Buoyancy - Float Arm - 872g Der Auftriebskörper ist eine leichte und praktische Lösung um dein schweres Unterwassergehäuse neutral auszutarieren. Durch das austarieren des Foto-und Videogehäuse schwebt das Gehäuse im Wasser und kann dadurch sehr leicht manövriert werden.131,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Divevolk Auftriebskörper - Buoyancy - Float Arm - 447gDivevolk Auftriebskörper - Buoyancy - Float Arm - 447g Der Auftriebskörper ist eine leichte und praktische Lösung um dein schweres Unterwassergehäuse neutral auszutarieren. Durch das austarieren des Foto-und Videogehäuse schwebt das Gehäuse im Wasser und kann dadurch sehr leicht manövriert werden.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **
-
Welche Versicherung zahlt bei Krankheit?
Die Krankenversicherung zahlt bei Krankheit. Sie übernimmt die Kosten für Arztbesuche, Medikamente, Krankenhausaufenthalte und weitere medizinische Leistungen. Es gibt verschiedene Arten von Krankenversicherungen, darunter die gesetzliche Krankenversicherung (GKV) und die private Krankenversicherung (PKV). Die GKV ist für die meisten Menschen in Deutschland verpflichtend, während die PKV eine freiwillige Absicherung darstellt. Welche Versicherung im Einzelfall zahlt, hängt also davon ab, ob man gesetzlich oder privat versichert ist. **
-
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **
-
Wie können Arbeitnehmer ihren Verdienstverlust während einer Krankheit oder Invalidität kompensieren?
Arbeitnehmer können ihren Verdienstverlust durch den Abschluss einer Krankentagegeldversicherung ausgleichen. Diese zahlt bei Krankheit oder Invalidität einen bestimmten Prozentsatz des Gehalts. Zudem können sie auch staatliche Leistungen wie Krankengeld oder Erwerbsminderungsrente in Anspruch nehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.