Domain online-berufsunfaehigkeitsversicherungen.de kaufen?
Wir ziehen mit dem Projekt
online-berufsunfaehigkeitsversicherungen.de um.
Sind Sie am Kauf der Domain
online-berufsunfaehigkeitsversicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-berufsunfaehigkeitsversicherungen.de kaufen?
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
Wie kann ich online eine geeignete Versicherung für mich abschließen? Welche Vorteile bietet die Online-Versicherung im Vergleich zur herkömmlichen Absicherung?
Um online eine geeignete Versicherung abzuschließen, kannst du verschiedene Vergleichsportale nutzen, um Tarife und Leistungen zu vergleichen. Die Vorteile einer Online-Versicherung sind meist niedrigere Kosten, schnellere Abwicklung und die Möglichkeit, jederzeit und von überall aus auf die Versicherungsunterlagen zuzugreifen. Außerdem entfällt oft lästiger Papierkram und lange Wartezeiten. **
Ähnliche Suchbegriffe für Stärken
Top-Angebote
Produkte zum Begriff Stärken:
-
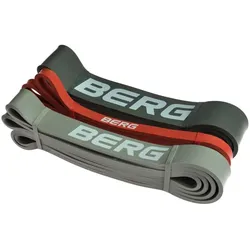
BERG Fitness-Widerstandsbänder für PlayBase, 3 StärkenDas BERG PlayBase Fitnessband auf einen Blick: Widerstandsbänder passend für die BERG PlayBase 3 verschiedene Stärken für vielseitiges Training schnelle und einfache Montage max. Nutzergewicht: 100 kg Garantie: 2 JahreBERG PlayBaseEin wahres Multi-Talent: das Fitnessband. Seit ein paar Jahren sind sie der Renner für Homeworkouts: Widerstandsbänder. Auch bei eurer BERG PlayBase könnt ihr eurer Training mit einem Original BERG Fitnessbändern erweitern. Die Widerstandsbänder lassen sich ganz einfach an der gewünschten Position an eurer BERG PlayBase befestigen. Mit dem Fitnessband könnt ihr ein effektives Ganzkörpertraining im Freien gestalten. Besonders praktisch: in dem Set erhaltet ihr 3 verschiedene Bänder in 3 Stärken. Die Trainingsmöglichkeiten sind endlos, so dass Bein-, Arm-, Rücken-, Brust-, Schulter- und Po-Muskulatur gezielt gestärkt werden können.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sperrholzplatten, 50 x 30 cm, in verschiedenen StärkenSperrholzplatten aus Pappel, in verschiedenen Stärken, Farbe: natur, Größe: 50 x 30 cm.Dieses Bastelsperrholz eignet sich zum Basteln, für Ihre individuellen Laubsägearbeiten aber auch für den Modellbau.5,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann man sich vor Einkommensverlust durch Arbeitslosigkeit oder Krankheit absichern?
Man kann sich durch den Abschluss einer Berufsunfähigkeitsversicherung gegen Einkommensverlust durch Krankheit absichern. Eine Arbeitslosenversicherung bietet Schutz vor Einkommensverlust durch Arbeitslosigkeit. Zudem kann man durch den Aufbau eines finanziellen Polsters vorsorgen, um im Notfall abgesichert zu sein. **
-
Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **
-
Welche Versicherung zahlt bei Krankheit?
Die Krankenversicherung zahlt bei Krankheit. Sie übernimmt die Kosten für Arztbesuche, Medikamente, Krankenhausaufenthalte und weitere medizinische Leistungen. Es gibt verschiedene Arten von Krankenversicherungen, darunter die gesetzliche Krankenversicherung (GKV) und die private Krankenversicherung (PKV). Die GKV ist für die meisten Menschen in Deutschland verpflichtend, während die PKV eine freiwillige Absicherung darstellt. Welche Versicherung im Einzelfall zahlt, hängt also davon ab, ob man gesetzlich oder privat versichert ist. **
-
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **


Wie können Arbeitnehmer ihren Verdienstverlust während einer Krankheit oder Invalidität kompensieren?
Arbeitnehmer können ihren Verdienstverlust durch den Abschluss einer Krankentagegeldversicherung ausgleichen. Diese zahlt bei Krankheit oder Invalidität einen bestimmten Prozentsatz des Gehalts. Zudem können sie auch staatliche Leistungen wie Krankengeld oder Erwerbsminderungsrente in Anspruch nehmen. **
Welche Versicherung zahlt bei langer Krankheit?
Welche Versicherung zahlt bei langer Krankheit? In der Regel zahlt die gesetzliche Krankenversicherung (GKV) bei langer Krankheit Krankengeld, wenn das Arbeitsverhältnis ruht und die Lohnfortzahlung des Arbeitgebers endet. Zudem kann eine private Krankentagegeldversicherung abgeschlossen werden, die im Falle einer Krankheit für einen bestimmten Zeitraum ein Tagegeld zahlt. Auch die Berufsunfähigkeitsversicherung kann bei langer Krankheit einspringen, wenn die Krankheit zur dauerhaften Berufsunfähigkeit führt. Es ist wichtig, die jeweiligen Versicherungsbedingungen zu prüfen, um im Ernstfall abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Stärken:
-
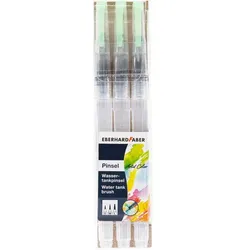
Wassertankpinsel, 3 Stück, verschiedene StärkenWassertankpinsel, zum Gestalten von Aquarell-Effekten, in den Größen S, M und L, Länge: 18 cm, Inhalt: 3 Stück.Die Pinsel werden aufgeschraubt und mit Wasser befüllt. Beim Malen wird dann je nach Druck mehr oder weniger Wasser unter die zu vermalende Farbe gemischt und im Handumdrehen entstehen wunderschöne Aquarell-Effekte.Ideal für alle wasservermalbaren Farben und StifteSynthetische PinselspitzeWassertank mit 7,5 ml Fassungsvermögen8,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Wie kann ich online eine geeignete Versicherung für mich abschließen? Welche Vorteile bietet die Online-Versicherung im Vergleich zur herkömmlichen Absicherung?
Um online eine geeignete Versicherung abzuschließen, kannst du verschiedene Vergleichsportale nutzen, um Tarife und Leistungen zu vergleichen. Die Vorteile einer Online-Versicherung sind meist niedrigere Kosten, schnellere Abwicklung und die Möglichkeit, jederzeit und von überall aus auf die Versicherungsunterlagen zuzugreifen. Außerdem entfällt oft lästiger Papierkram und lange Wartezeiten. **
-
Wie kann man sich vor Einkommensverlust durch Arbeitslosigkeit oder Krankheit absichern?
Man kann sich durch den Abschluss einer Berufsunfähigkeitsversicherung gegen Einkommensverlust durch Krankheit absichern. Eine Arbeitslosenversicherung bietet Schutz vor Einkommensverlust durch Arbeitslosigkeit. Zudem kann man durch den Aufbau eines finanziellen Polsters vorsorgen, um im Notfall abgesichert zu sein. **
-
Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **
Ähnliche Suchbegriffe für Stärken
-
BERG Fitness-Widerstandsbänder für PlayBase, 3 StärkenDas BERG PlayBase Fitnessband auf einen Blick: Widerstandsbänder passend für die BERG PlayBase 3 verschiedene Stärken für vielseitiges Training schnelle und einfache Montage max. Nutzergewicht: 100 kg Garantie: 2 JahreBERG PlayBaseEin wahres Multi-Talent: das Fitnessband. Seit ein paar Jahren sind sie der Renner für Homeworkouts: Widerstandsbänder. Auch bei eurer BERG PlayBase könnt ihr eurer Training mit einem Original BERG Fitnessbändern erweitern. Die Widerstandsbänder lassen sich ganz einfach an der gewünschten Position an eurer BERG PlayBase befestigen. Mit dem Fitnessband könnt ihr ein effektives Ganzkörpertraining im Freien gestalten. Besonders praktisch: in dem Set erhaltet ihr 3 verschiedene Bänder in 3 Stärken. Die Trainingsmöglichkeiten sind endlos, so dass Bein-, Arm-, Rücken-, Brust-, Schulter- und Po-Muskulatur gezielt gestärkt werden können.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sperrholzplatten, 50 x 30 cm, in verschiedenen StärkenSperrholzplatten aus Pappel, in verschiedenen Stärken, Farbe: natur, Größe: 50 x 30 cm.Dieses Bastelsperrholz eignet sich zum Basteln, für Ihre individuellen Laubsägearbeiten aber auch für den Modellbau.5,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kinderstärken - Kinder stärkenKinderstärken - Kinder stärken , Erziehung und Bildung ressourcenorientiert gestalten , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20150722, Produktform: Kartoniert, Titel der Reihe: KinderStärken##, Redaktion: Büker, Petra, Seitenzahl/Blattzahl: 178, Abbildungen: 10 Abbildungen, Keyword: Elementarpädagogik; Frühe Bildung; Ressourcenorientierte Frühpädagogik, Fachschema: Frühpädagogik~Pädagogik / Frühpädagogik~Kindergarten~Pädagogik / Kindergarten, Vorschulalter~Pädagogik / Schule, Fachkategorie: Grundschule und Sekundarstufe I~Frühkindliche Pflege & Bildung, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, Länge: 139, Breite: 202, Höhe: 11, Gewicht: 238, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132001829,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung zahlt bei Krankheit?
Die Krankenversicherung zahlt bei Krankheit. Sie übernimmt die Kosten für Arztbesuche, Medikamente, Krankenhausaufenthalte und weitere medizinische Leistungen. Es gibt verschiedene Arten von Krankenversicherungen, darunter die gesetzliche Krankenversicherung (GKV) und die private Krankenversicherung (PKV). Die GKV ist für die meisten Menschen in Deutschland verpflichtend, während die PKV eine freiwillige Absicherung darstellt. Welche Versicherung im Einzelfall zahlt, hängt also davon ab, ob man gesetzlich oder privat versichert ist. **
-
Wie kann man sich auf finanzielle Absicherung im Fall von Berufsunfähigkeit vorbereiten?
1. Eine Berufsunfähigkeitsversicherung abschließen, um im Falle einer Erkrankung oder Verletzung abgesichert zu sein. 2. Rücklagen bilden, um im Notfall finanziell abgesichert zu sein. 3. Frühzeitig Vorsorge treffen und regelmäßig die finanzielle Situation überprüfen. **
-
Wie können Arbeitnehmer ihren Verdienstverlust während einer Krankheit oder Invalidität kompensieren?
Arbeitnehmer können ihren Verdienstverlust durch den Abschluss einer Krankentagegeldversicherung ausgleichen. Diese zahlt bei Krankheit oder Invalidität einen bestimmten Prozentsatz des Gehalts. Zudem können sie auch staatliche Leistungen wie Krankengeld oder Erwerbsminderungsrente in Anspruch nehmen. **
-
Welche Versicherung zahlt bei langer Krankheit?
Welche Versicherung zahlt bei langer Krankheit? In der Regel zahlt die gesetzliche Krankenversicherung (GKV) bei langer Krankheit Krankengeld, wenn das Arbeitsverhältnis ruht und die Lohnfortzahlung des Arbeitgebers endet. Zudem kann eine private Krankentagegeldversicherung abgeschlossen werden, die im Falle einer Krankheit für einen bestimmten Zeitraum ein Tagegeld zahlt. Auch die Berufsunfähigkeitsversicherung kann bei langer Krankheit einspringen, wenn die Krankheit zur dauerhaften Berufsunfähigkeit führt. Es ist wichtig, die jeweiligen Versicherungsbedingungen zu prüfen, um im Ernstfall abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.